日本を代表するエリート職種の代名詞として、長年就職人気ランキングの上位に君臨してきた銀行員。金利ある世界の復活や業績拡大に伴い、華やかな賃上げ報道がメディアを賑わせる一方で、現場の行員たちが口にするのは必ずしもバラ色の未来ばかりではありません。「高給取り」という世間のイメージと、日々の激務や将来のキャリア不安に直面する現場の実態との間には、どのような乖離が存在するのでしょうか。
メガバンクと地方銀行の間で広がり続ける残酷な給与格差、30代で年収1,000万円に到達する出世コースの裏側に潜む熾烈な選別、そして40代・50代を待ち受ける役職定年や出向に伴う急激な減給など、銀行員の給与体系には特有の構造的リスクが存在します。有価証券報告書の最新データや内部の給与テーブル、現役・退職行員への取材をもとに、銀行職員の年収の実像を徹底的に解明します。
【2026年最新】メガバンク平均年収ランキングと初任給引き上げの実態
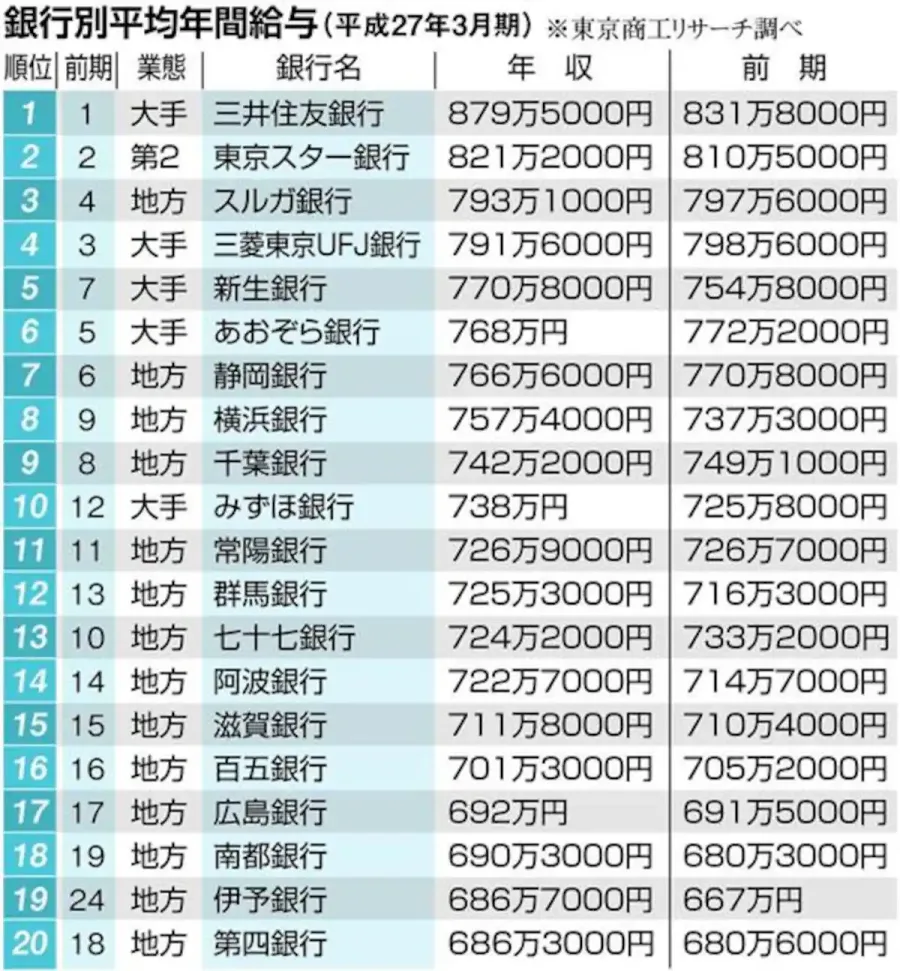
メガバンクの待遇は、マイナス金利解除後の利ざや改善やグローバル業務の好調を背景に、一段と高水準で推移しています。各行の有価証券報告書(持株会社および傘下単体銀行)の公開データから算出したメガバンク平均年収ランキングでは、三菱UFJフィナンシャル・グループ、三井住友フィナンシャルグループ、みずほフィナンシャルグループの持株会社平均年収がいずれも1,100万円〜1,250万円前後の高水準を記録しています。ただし、持株会社には企画・統括部門のエリート層が集約されているため、単体銀行の実質的な全行員平均値は約780万〜880万円が実相です。
メガバンク各行が優秀なデジタル人材やグローバル人材を確保するために踏み切った三大メガバンク初任給引き上げは、従来の年功序列型賃金に大きな風穴を開けました。大卒初任給は一律20万円台前半だった時代から、一気に25万5,000円〜30万円超へと改定され、新卒段階から破格の処遇が提示されています。
直近の銀行員ボーナス支給額最新動向を見ても、業績連動の割合が高まったことで、メガバンク総合職の夏・冬合計賞与は年間で給与の5〜7カ月分、金額にして200万〜400万円以上が支給されるケースが珍しくありません。若手層のベースアップと業績連動賞与の双方が底上げされた結果、20代後半から30代前半にかけての給与上昇スピードは他の国内主要産業と比較しても圧倒的な水準を維持しています。
エリート神話の崩壊?地方銀行年収格差と生き残りをかけた給与低下の構図
メガバンクの好況とは対照的に、地方経済の縮小と人口減少という重い課題に直面しているのが地方銀行です。全国の地方銀行データを精査すると、地域一番手である「第一地銀上位行」(横浜銀行、千葉銀行、福岡銀行など)と、第二地銀や過疎地域を基盤とする地銀との間で地方銀行年収格差が極めて深刻化しています。
第一地銀トップクラスの平均年収が750万〜850万円に達する一方で、第二地銀や業績不振にあえぐ地域金融機関では平均年収が500万〜580万円台にとどまるケースが散見されます。メガバンクとの比較においては、同一年齢・同一役職であっても年収で200万〜400万円以上の開きが生じており、生涯賃金ベースでは1億円を超える格差となって跳ね返ってきます。
地方銀行生き残り年収低下の背景には、店舗網の統廃合や次世代勘定系システムの巨額投資負担があります。経営統合や提携によるコスト削減が進む過程で、給料テーブルの改定や管理職ポストの削減が相次いでおり、「地元ではエリート企業」と称された地銀職員の生活設計が根底から揺らぎ始めています。地方都市の生活コストが低いとはいえ、子どもの大学進学や首都圏への進学を見据えた教育費の捻出において、メガバンク行員との可処分所得の差は無視できない現実となっています。
【役職別給与テーブル】銀行員30代年収推移と出世コース年収1000万の分水嶺
銀行業界の賃金体系を理解する上で欠かせないのが、階層ごとに厳格に定められた銀行員役職別給与テーブルです。銀行総合職のキャリアは、20代の下積み期間を経て、30代前半で最初の大きな選別を迎えます。
新卒入行から20代後半までの銀行員30代年収推移は比較的横並びで進みますが、30歳前後に設定されている「代理(調査役・支店長代理)」への昇格試験が最初の天王山となります。この審査を最速で突破した行員のみが銀行員出世コース年収1000万の切符を手にします。メガバンクであれば32〜34歳前後で年収1,000万〜1,100万円に到達し、同世代の会社員の平均年収を大きく引き離します。
支店の最高責任者である支店長年収目安を見ると、メガバンクの大規模旗艦店舗の支店長で1,500万〜1,800万円、一般店で1,300万〜1,500万円に達します。第一地銀の支店長であれば1,000万〜1,200万円、第二地銀では800万〜1,000万円程度が相場です。
| 役職・ステージ | 年齢目安 | メガバンク想定年収(額面) | 地方銀行想定年収(額面) | 手取り年収目安(独身/扶養等考慮) |
|---|---|---|---|---|
| 担当・一般行員 | 22〜26歳 | 450万〜600万円 | 330万〜450万円 | 約260万〜460万円 |
| 主任・調査役補 | 27〜31歳 | 750万〜900万円 | 500万〜650万円 | 約390万〜660万円 |
| 支店長代理・調査役 | 32〜38歳 | 1,000万〜1,200万円 | 650万〜800万円 | 約500万〜840万円 |
| 次長・副支店長 | 39〜45歳 | 1,250万〜1,450万円 | 750万〜950万円 | 約570万〜980万円 |
| 支店長・部室長 | 45〜52歳 | 1,400万〜1,800万円 | 850万〜1,200万円 | 約640万〜1,180万円 |
| 出向・転籍(関連・取引先) | 50〜55歳前後 | 600万〜900万円 | 400万〜650万円 | 約310万〜680万円 |
額面の高さに目を奪われがちですが、銀行総合職年収手取りの計算には注意が必要です。日本の累進課税制度と社会保険料の負担により、額面1,000万円の場合の実質手取り額は約720万〜760万円、額面1,500万円でも手取りは約1,000万〜1,050万円程度にとどまります。ただし、メガバンク各行が提供する手厚い社宅・独身寮制度や住宅手当、財形貯蓄補助といった非課税メリットは極めて大きく、同等年収の他業種と比較して可処分所得が実質的に底上げされている点は見逃せません。
【実態検証】片道切符の出向と役職定年|40代・50代を襲う減給の真実
銀行員の給与を語る上で避けて通れない最大のタブーが、50歳前後に訪れる「キャリアの急降下」です。メガバンクをはじめとする多くの銀行では、50歳〜53歳前後に「役職定年」を迎え、同期のうち役員(執行役員以上)に昇格できるごく一握りを除いて、大半が関連グループ会社や融資先企業への出向を命じられます。
これが業界内で「片道切符」と呼ばれる銀行員出向減給の現実です。出向後1〜2年間は銀行本体からの給与補填(プロテクト期間)が存在するものの、その後完全に籍を移す「転籍」となった段階で出向先の給与テーブルが適用されます。その結果、40代後半に1,300万〜1,500万円に達していた年収は、一気に600万〜800万円台へと30%〜50%の大幅カットを余儀なくされます。
大手銀行を52歳で退職し取引先中堅企業へ転籍した元支店長の男性は、取材に対して次のように胸中を吐露しています。
「支店長時代は高給をいただき、地域の名士として扱われましたが、出向の内示が出た瞬間に社内での居場所はなくなります。転籍後は年収が半減し、住宅ローンの返済計画と子どもの私立大学の学費支払いが一気に重くのしかかりました。銀行員の高給は、50代以降の減給を見越した『前払い』に過ぎなかったのだと痛感しています」
退職金や企業年金を加味した銀行職員生涯賃金は、メガバンク総合職で約3億5,000万〜4億2,000万円、地方銀行で約2億3,000万〜3億円と試算されます。生涯賃金で見れば依然として国内トップクラスであることは紛れもない事実ですが、「ピーク時の年収が定年まで維持される」という誤った前提で生活水準を上げてしまうと、50代以降に深刻な家計破綻リスクに直面することになります。
一般に知られていない盲点とネットの誤解|高年収の裏にある過酷なコスト
インターネット上の掲示板やSNSでは「銀行員は高給で安泰な特権階級」といった書き込みが目立ちますが、現場の実態は決して甘いものではありません。高い報酬の対価として、行員たちは過酷な労働環境と精神的ストレスを引き受けています。
第1の盲点は、果てしない資格試験と自己研鑽の重圧です。証券外務員、ファイナンシャル・プランナー(FP)、宅地建物取引士(宅建)、銀行業務検定、中小企業診断士など、若手から中堅にかけて常に昇格要件となる資格取得に追われます。休日の多くが試験勉強に費やされ、不合格になれば社内評価に直結するというプレッシャーが日常的に付きまといます。
第2の盲点は、極めてシビアな業績ノルマと減点主義の評価体系です。預金獲得、融資推進、投資信託や保険の窓口販売、事業承継・M&Aの仲介に至るまで、支店と個人には細分化された目標が課されます。数字を達成しても1つの事務ミスやコンプライアンス違反で出世街道から脱落しかねない減点主義の文化は、行員の精神をすり減らす要因となっています。
さらに近年は金融のデジタル化に伴い、従来の「人脈と足で稼ぐ営業力」しか持たないジェネラリスト行員の市場価値が急速に低下しています。社内政治と行内手続きに過剰適応した結果、一歩銀行の外に出ると他業界で通用するポータブルスキルが身についていないという構造的ジレンマを抱える行員も少なくありません。
【プロの結論】組織社会学から見る銀行キャリアの適性と判断基準
日本の銀行組織は、高度経済成長期から続く「メンバーシップ型雇用」と「滅私奉公型ロイヤルティ」の究極の完成形です。銀行が提示する高い年収は、個人の高い生産性に対する対価であると同時に、組織への従属性、全国転勤の受容、そして50代での早期選別と出向を受け入れることへの「リスクプレミアム」としての性格を強く帯びています。
心理的バウンダリー(自分と組織の健全な境界線)を保てないまま、銀行という看板や肩書に自己同一化してしまうと、役職定年や出向の内示を受けた瞬間にアイデンティティの危機に陥る危険があります。銀行という巨大組織でキャリアを築く上では、自分自身の価値観と組織の力学を冷静に見極める客観的な判断が大切です。
銀行職員に向いている人の条件- 高いストレス耐性と目標達成意欲:日々の厳しいノルマや数字のプレッシャーを成長の糧として前向きに捉えられる人。
- 組織内政治と対人調整の巧みさ:上司や本部との人間関係を円滑に構築し、組織のルールと減点主義を熟知して立ち回れる人。
- 計画的なマネープランを実践できる人:30代〜40代の高年収期に生活水準を上げすぎず、50代の減給や教育費ピークを見越して資産形成を行える人。
- 組織の理不尽や画一的な指示に耐えられない人:業務プロセスの非効率さや上層部の意向に縛られることに強いストレスを感じる人。
- 専門性を組織外で活かしたい自由志向の人:社内資格や行内手続きに依存せず、市場で直接評価される汎用的なポータブルスキルを早期に確立したい人。
- ライフプランを完全に自分でコントロールしたい人:突然の転勤辞令や予測不能な出向人事によって家族の生活基盤を揺るがされたくない人。
【銀行職員 年収】に関するよくある質問(FAQ)
Q1:メガバンクに入行すれば、誰でも30代で年収1,000万円を超えられますか?
A1:全員が無条件で到達できるわけではありません。メガバンク総合職の場合、30歳前後の代理・調査役への昇格試験をストレートでパスした上位層(約5〜6割)が32〜34歳頃に年収1,000万円の大台に乗ります。昇格が遅れた場合や一般職・地域限定職の場合は、30代で年収600万〜800万円台にとどまるケースが一般的です。
Q2:地方銀行からメガバンクや外資系金融機関への転職で年収アップは可能ですか?
A2:可能です。近年は法人営業(RM)での卓越した実績、ストラクチャードファイナンス、M&Aアドバイザリー、IT・DX領域などの明確な専門性を持つ地銀職員が、メガバンクの中途採用や外資系コンサルティングファーム、事業会社の財務部門へ転職し、年収を200万〜400万円以上引き上げる事例が増加しています。
Q3:銀行員の年収手取り額は、なぜ額面よりも少なく感じられるのですか?
A3:年収が800万〜1,000万円を超えると所得税の税率が跳ね上がることに加え、持株会や厚生年金基金、共済会費などの社内天引き項目が多いためです。ただし、格安の社宅制度や家賃補助が手厚く、年間100万〜200万円相当の生活費浮揚効果があるため、実質的な生活水準は額面手取りの印象以上に高くなります。
「銀行員=無条件で安泰な高給取り」という昭和・平成の神話は完全に終焉を迎えました。三大メガバンクによる初任給引き上げや利ざや改善による業績回復という追い風が吹く一方で、地方銀行との格差拡大や、40代後半から50代にかけて待ち受ける役職定年・出向による急激な減給リスクは厳然たる事実として存在します。
これからの銀行業界において納得のいく処遇を維持し続けるためには、組織の看板に依存するのではなく、ファイナンスの高度な専門知識、ITリテラシー、顧客の課題を本質的に解決する提案力を磨き上げることが不可欠です。銀行が提供する高給という対価の仕組みを正しく理解し、自らの市場価値を常に意識したキャリア設計を進めることが何よりも重要です。